
你有没有见过那种画面:本金像按了加速器一样往上涨,群里还配着“收益秒到”的截图。可真正决定你能不能一路走下去的,往往不是涨得有多快,而是“红线在哪里、谁来盯”。在新闻报道里提到的“股票配资红线”,核心指向通常是:不得违规开展变相融资、不得突破监管对杠杆与资金用途的要求、不得让客户资金脱离合规的托管与监督。
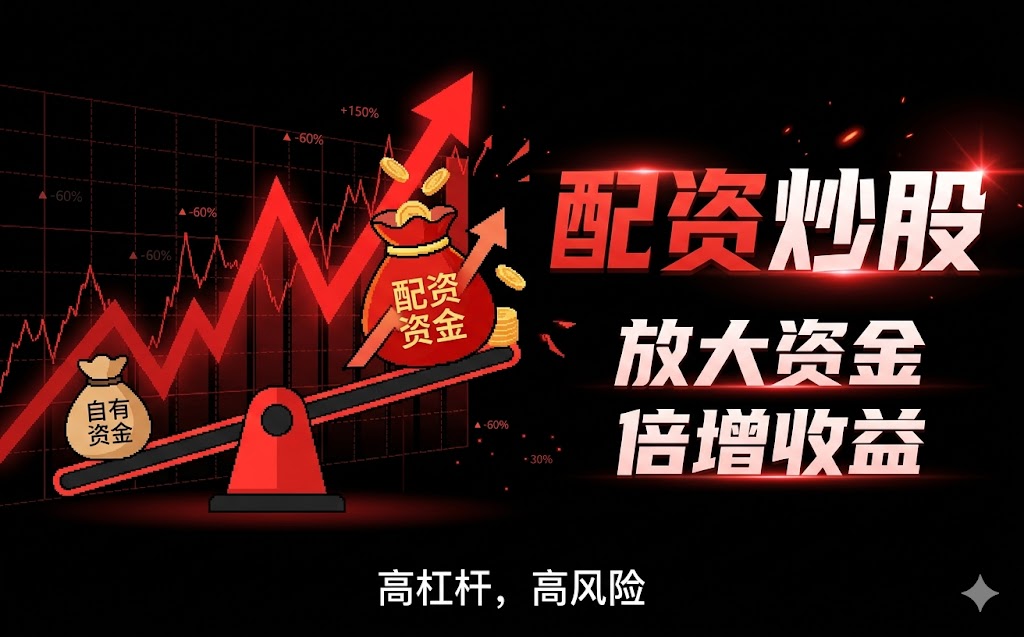
就拿常被提及的“融资融券”来说,它并不是“想配就配”的模式。融资融券属于交易所与证券公司框架下的业务,强调客户适当性、保证金比例、风险揭示与强制处置机制。监管也在多份公开信息中反复提醒,杠杆交易要关注风险承受能力与保证金安排,而不是只看“放大收益”。(可参考中国证监会及交易所对融资融券业务规则与风险揭示要求。)
很多人把“融资融券”和“配资”混在一起聊。简单说,融资融券是在合规业务体系内进行,资金流转、风控触发与追保流程更有章可循;而一些“配资平台”常见争议点在于,服务边界、资金去向、风控透明度与合同约定不够清晰,导致客户在市场波动时更容易被动。
你可以用一句话记:融资融券更像“有闸门的车道”,配资更像“路边临时拼的车”。同样是开车,闸门是否可靠、闸门是否会在关键时刻自动落下,体验完全不同。
新闻里提到“强制平仓”,通常出现在保证金不足或风险指标触及预警/处置线时。你可以把它理解为:当市场反向波动导致账户安全垫变薄,系统会要求补足保证金或降低风险敞口;若客户未能及时操作,平台或相关机构会采取强制处置,把风险“止损”掉。
报道时建议重点核对四类信息:第一,保证金比例与维持线/平仓线在合同或规则中的具体表述;第二,追保通知的触达方式与时效;第三,资金杠杆控制的计算口径(比如市值波动如何影响可用保证金);第四,强平执行价格与交易路径是否写得清楚。别只看“杠杆多少倍”,更要看“跌了之后怎么处理”。
再好看的策略,落到最后就是资金流转管理。合规的关键点通常包括:资金是否托管在指定账户、交易指令是否受控、出入金是否有留痕、风控与清算是否有可追溯机制。
如果你正在看“配资平台用户评价”,记住一条:用户评价可以给你“体感线索”,但不能替代规则核验。你要找的是评价里有没有提到:是否按时触发风控、补保是否及时、通知是否清晰、账务是否可对账、强平时是否存在“口径不一致”。评价越“情绪化”,越需要回到合同和规则里找证据。
权威层面的原则可以参考证券监管部门对客户资金安全、业务规则披露、风险揭示与适当性管理的要求:信息越完整、流程越透明,客户在波动时越不会被动。
如果你要做新闻报道或做自查,建议按这套步骤走:
当你把这套清单跑完,所谓“资金增幅巨大”的诱惑就会被还原成一张真实账:涨时你的账户能加速,跌时你的安全垫够不够厚。
Q1:资金增幅巨大是不是越大越好?
不一定。高杠杆带来的不仅是收益放大,也会加速触发保证金不足与强制处置的速度。关键看维持线、平仓线与补保能力。
Q2:我只要按时补保证金,就不会被强制平仓吗?
理论上可以降低风险,但仍要看通知时效、计算口径、市场波动速度与可用资金是否足够。关键是流程是否清晰、资金是否能及时到位。
Q3:看配资平台用户评价,怎么判断真假或价值?
优先筛选包含可核验信息的评价,例如对账是否清楚、通知是否及时、强平执行是否符合约定;对“只报收益不谈流程”的内容要谨慎。
评论
文章把“红线”“强平”的逻辑讲得很直观,尤其强调别只看杠杆倍数。让我意识到真正决定结局的是维持线和平仓线,以及跌了之后补保是否来得及。
对比融资融券和变相配资那段很有用:一个在合规体系内有章可循,另一个容易在资金去向、风控透明度上模糊。看完对“闸门”形容更有共鸣。
我喜欢你列的四类核对信息:保证金比例、追保通知时效、杠杆计算口径、强平执行价格和路径。用“步骤清单”自查,比单看收益截图更靠谱。
最后的FQA也很现实,尤其Q1和Q2:高杠杆不等于好,按时补保也未必能完全避免强平。对评价内容的筛选标准也提醒了我别被情绪带跑。